N26 — Love your bank
N26 AGEkonomiVerifierad
- 169.00 Recensioner
- 3,5
- Nedladdningar
- 10 000 000+
- Pris
- Free
Skärmbilder
 Analys av Appwesome
När jag väljer bankapp börjar jag inte med färger och snygga skärmar, utan med en enklare fråga: kommer appen att göra vardagsekonomin tydligare utan att tvinga mig att ändra alla mina vanor? N26 riktar sig till den som vill sköta bankärenden från mobilen och ha en snabb överblick över pengarna. Det är en ekonomiapp från N26 AG, och den kostar inget att ladda ner. För mig är den mest intressant som ett smidigt vardagsverktyg, inte som ett självklart svar på varje bankbehov.
Jag skulle väga in tre saker innan jag bytte: hur lätt det är att följa transaktioner, om appens arbetssätt passar mina rutiner och hur bekväm jag är med att ha banken nära till hands i telefonen. En modern app kan göra det enkelt att kontrollera ett köp direkt, men den löser inte automatiskt frågor om konton, villkor eller den hjälp man behöver i en ovanlig situation. Därför ser jag den som något att jämföra med min nuvarande bank utifrån vad jag faktiskt använder, snarare än utifrån löften om att allt ska bli enklare.
Första intryck och användarupplevelse
Att komma igång med N26 är en smidig process. Du laddar ner appen, registrerar dig och vips, så har du ett bankkonto i din ficka. Designen är snygg och minimalistisk, vilket gör det enkelt att navigera. Det första jag lade märke till var hur snabbt appen reagerar. Inga långa laddningstider här inte!
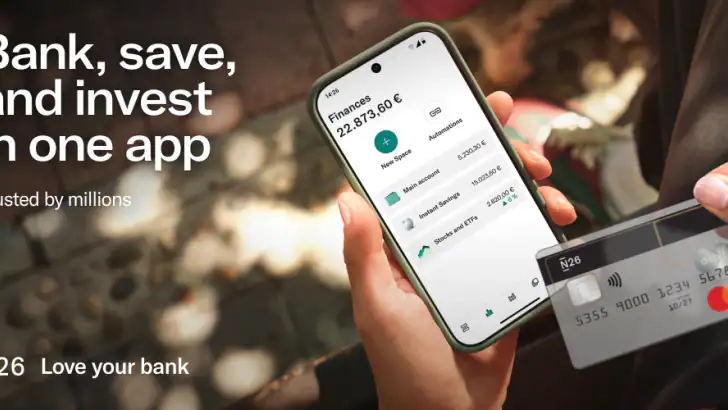
En av de bästa grejerna med N26 är hur enkelt det är att hålla koll på sina utgifter. Varje köp kategoriseras automatiskt, vilket ger en tydlig överblick över din ekonomi. Jag uppskattar särskilt funktionen som låter dig sätta budgetar för olika kategorier. Det hjälper verkligen att hålla i pengarna!
Vardagsflödet: från köp till överblick
Den praktiska styrkan med transaktionsöversikten märks bäst när jag använder den som en vana, inte bara när jag ska göra en stor budget. Efter ett vanligt matinköp kan jag snabbt kontrollera att beloppet stämmer och se hur det påverkar kategorin för vardagsutgifter. Om jag granskar köpen regelbundet blir det lättare att skilja ett enstaka dyrt ärende från ett mönster som faktiskt behöver ändras.
Automatisk kategorisering sparar tid, men jag skulle ändå inte behandla kategorierna som ett färdigt bokslut. Ett köp kan hamna i en kategori som inte motsvarar hur jag själv vill följa upp pengarna. Mitt råd är att använda indelningen som en snabb signal och kontrollera transaktionerna när något ser oväntat ut. Budgetar blir också mer användbara om jag sätter dem efter mina faktiska vanor och justerar dem när en månad avviker, i stället för att välja alltför snäva gränser från början.
Ett realistiskt exempel är att jag använder appen för att hålla ett öga på småköp under arbetsveckan. Jag kan öppna transaktionslistan efter lunch, se vad som redan dragits och avgöra om resten av veckans spontana utgifter behöver hållas nere. Det är ingen ersättning för en genomtänkt plan, men den korta återkopplingen kan göra det lättare att agera medan utgifterna fortfarande är färska i minnet.
Fler artiklar att läsa
Alla artiklar
 Google Nyheter
 gör världsläget till en vana – men något går förlorat
En genomtänkt nyhetsapp gör mer än att samla rubriker. Google Nyheter visar hur bekvämlighet formar vår blick på världen – och vad som går förlorat på vägen.
Läs artikeln: Google Nyheter gör världsläget till en vana – men något går förlorat
 Klondike Adventures: Bondgård
Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling
En nära granskning av Klondike Adventures och den nya standarden för mobila gårdsspel: mer berättelse, tydligare rytm och mindre tålamodstest.
Läs artikeln: Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling


Säkerhet och funktioner
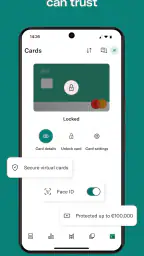
Säkerhet är alltid en viktig fråga när det kommer till bankärenden. Med N26 känner jag mig trygg. Appen erbjuder tvåfaktorsautentisering och låter dig frysa ditt kort direkt från appen om något skulle hända. En annan smart funktion är realtidsnotiser för varje transaktion. Så fort du köper något, plingar det till i mobilen — perfekt för att snabbt upptäcka obehöriga transaktioner.
Notiserna är särskilt användbara om jag låter dem bli en kontrollrutin i stället för ett ljud jag reflexmässigt sveper bort. Om ett köp inte känns igen kan jag kontrollera detaljerna direkt och, vid behov, frysa kortet medan jag tar reda på vad som hänt. Det är en konkret fördel med att ha kortkontroller i samma app som transaktionsinformationen. Samtidigt bygger nyttan på att telefonen är tillgänglig och att jag själv reagerar på varningen; en notis är ett stöd, inte en garanti för att varje problem upptäcks automatiskt.
Tvåfaktorsautentisering ger ett extra steg vid åtkomst, vilket jag ser som rimlig friktion för en app som hanterar bankärenden. Jag skulle ändå använda ett säkert skärmlås på telefonen och vara försiktig med att lämna den olåst, särskilt när jag är på resa eller använder en delad enhet. Att kunna frysa kortet snabbt är praktiskt, men jag skulle först kontrollera om det rör sig om ett okänt köp eller en fördröjd transaktion innan jag drar slutsatser.
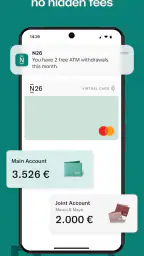
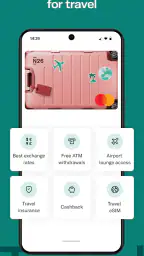
Förutom säkerhetsfunktionerna finns det flera andra användbara verktyg. Till exempel har N26 en inbyggd valutakonverterare och låter dig skicka pengar till andra N26-användare med bara några knapptryck. Och om du reser mycket, kommer du att älska att appen inte tar ut några avgifter för kortköp utomlands. Hur bra är inte det?
Resor, överföringar och praktiska avvägningar
Valutakonverteraren kan vara till hjälp när jag vill få en snabb känsla för ett belopp i en annan valuta innan jag handlar. Jag ser den som ett orienteringsverktyg, inte som ett skäl att låta bli att kontrollera beloppet som faktiskt visas vid köpet. På resan är realtidsnotiserna också användbara: de ger mig en snabb möjlighet att känna igen mina egna kortköp och upptäcka något som inte verkar stämma.
Att skicka pengar till en annan N26-användare kan förenkla en liten avräkning, till exempel när en vän har lagt ut för något gemensamt. Men det passar bara när mottagaren använder tjänsten. Om den andra personen har en annan bank behöver jag välja en överföringsmetod som fungerar för båda, så det är ingen universell ersättning för vanliga betalningar mellan konton.
Avgiftsfria kortköp utomlands är en tydlig fördel för den som ofta betalar med kort på resor. Jag skulle dock inte dra slutsatsen att varje kostnad kring en resa automatiskt försvinner: kontrollera alltid villkoren för det du ska göra och skilj mellan ett kortköp och andra typer av uttag eller överföringar. För någon som sällan reser väger den fördelen sannolikt mindre än hur väl appen passar den dagliga ekonomin hemma.
Att välja mellan N26 och andra bankvanor
Jämfört med traditionella bankappar är det här alternativet mest lockande för mig när jag vill sköta vardagliga saker snabbt och få en mobilcentrerad överblick. En etablerad banklösning kan däremot passa bättre om jag redan har flera viktiga tjänster samlade där, föredrar att hantera fler ärenden på samma ställe eller värdesätter att kunna vända mig till en viss typ av kundkontakt. Jag skulle därför jämföra konkreta behov och inte bara gränssnitt.
Budgetappar är en annan sorts alternativ. De kan vara mer passande för den som främst vill analysera utgifter från flera håll utan att byta bank, medan N26 kombinerar bankanvändning med en översikt i samma mobilmiljö. Vilket upplägg som är bäst beror på om jag prioriterar en samlad bankapp eller en separat plats för ekonomisk planering. Jag vill också fundera på hur bekvämt det känns att följa köp i realtid och om jag faktiskt kommer att använda budgetverktygen.
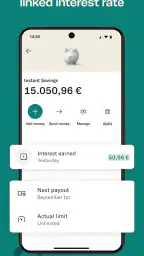
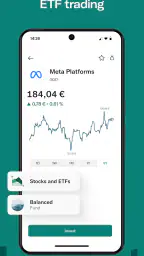
Den som främst söker investeringsverktyg bör granska alternativen utifrån just de funktioner och villkor som är viktiga för investeringar, inte anta att en bankapp automatiskt ersätter en specialiserad tjänst. N26 beskrivs som en app för bankärenden, sparande och investeringar, men min rekommendation är att bedöma varje del för sig innan jag samlar hela ekonomin i ett enda verktyg.
Byte utan att göra det till ett hastverk
Att prova en ny bankapp behöver inte innebära att jag genast flyttar alla återkommande betalningar. Jag skulle först lära känna gränssnittet, kontrollera att jag förstår transaktionsöversikten och se hur budgetkategorierna fungerar i min vardag. Därefter kan jag avgöra om appen faktiskt sparar tid eller om jag mest har lagt till ännu en plats att kontrollera.
Om jag överväger att använda den som min huvudsakliga bank skulle jag göra en egen checklista över sådant som är viktigt: inkommande pengar, återkommande räkningar, kortköp, överföringar och hur jag vill få hjälp när något går fel. Jag skulle kontrollera villkoren för de tjänster jag använder innan jag ändrar mina rutiner. På så sätt undviker jag att ett enkelt första intryck får väga tyngre än praktiska detaljer som märks först efter ett byte.
En försiktig övergång passar särskilt bra för den som vill ha kontroll över ekonomin under tiden. Jag kan börja med ett avgränsat användningsområde och sedan utvärdera om appens översikt och notiser ger mig något jag saknar. Om jag redan använder en annan bank för viktiga behov kan det vara klokare att jämföra sida vid sida innan jag bestämmer mig, i stället för att stänga den gamla lösningen direkt.
Vem får mest nytta – och vem bör jämföra vidare?
Jag tror att appen passar bäst för den som gärna sköter vardagsekonomin i mobilen, uppskattar att köp blir synliga snabbt och vill använda kategorier och budgetar för att upptäcka vanor. Den kan också vara ett intressant alternativ för den som reser och ofta betalar med kort utomlands. Om du däremot föredrar att sköta det mesta genom en annan bank eller sällan använder digitala budgetverktyg, är det inte säkert att ett byte ger tillräckligt mycket tillbaka.
Jag skulle vara extra noggrann om min ekonomi bygger på många särskilda banktjänster eller om jag vill ha en viss sorts personlig hjälp. Då bör jag först kontrollera att lösningen passar just de situationerna. För en enkel vardagsrutin kan snabb åtkomst och tydliga transaktioner väga tungt; för mer komplicerade behov kan bredden i den nuvarande banken vara viktigare än en renodlad mobilupplevelse.
Appens genomsnittliga betyg är 3,5 från omkring 158 000 betyg, och den har över 10 miljoner installationer. Jag tar sådana uppgifter som bakgrund, inte som ett facit för hur den kommer att fungera för mig. Betyg kan spegla många olika användarbehov, medan min egen bedömning bör handla om huruvida appen passar mina betalningar, min trygghetsnivå och mina vanor.
Kundservice och support
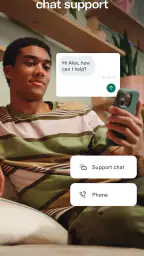
Ingen app är perfekt, och ibland kan det uppstå problem. Då är det bra att veta att N26 erbjuder utmärkt kundservice. Jag testade deras livechatt och fick snabbt hjälp av en trevlig medarbetare. De har också en omfattande FAQ-sektion som svarar på de flesta frågor. Känslan av att det finns hjälp till hands när man behöver det är verkligen värdefull.
När jag behöver hjälp skulle jag först samla ihop det som gör frågan tydlig, till exempel vilken transaktion det gäller och vad jag redan har kontrollerat. Det brukar göra en kontakt mer konkret än att bara skriva att något inte fungerar. En hjälpsida passar bra för vanliga handgrepp, medan ett ärende som rör en specifik betalning kan kräva direkt kontakt. Jag värdesätter att kunna välja mellan egen felsökning och chatt, men hur viktig supporten är beror förstås på hur ofta jag behöver den.
Version, tillgänglighet och förväntningar
Den aktuella versionen är 4.49.1, och appen kräver Android 9 eller senare. Den är märkt PEGI 3, men det är fortfarande en banktjänst där vuxna användare behöver tänka igenom sina egna ekonomiska behov och kontosäkerhet. Jag skulle kontrollera systemkravet innan installationen och se till att telefonen hålls uppdaterad, eftersom en app som används för bankärenden bör ingå i en trygg mobilrutin.
N26 lanserades den 23 januari 2015 och är gratis att ladda ner. Jag skiljer ändå mellan nedladdningskostnad och villkor för enskilda banktjänster: innan jag använder en tjänst i praktiken läser jag vad som gäller för just den. Det är ett enkelt sätt att undvika att tolka en kostnadsfri app som att varje tänkbar bankåtgärd saknar villkor.
Slutord
Så, är N26 rätt bankapp för dig? Om du letar efter en modern, snabb och användarvänlig app som håller dig uppdaterad om dina finanser i realtid, då är svaret ett rungande ja. Med sina smarta funktioner och utmärkta säkerhetsåtgärder har N26 mycket att erbjuda. Jag rekommenderar verkligen att ge den ett försök. Ladda ner appen och börja utforska alla fördelarna själv — du kanske blir lika imponerad som jag blev!
Min rekommendation är ändå att prova den med ett tydligt syfte: se om transaktionsöversikten, budgetarna och kortnotiserna passar det sätt du faktiskt hanterar pengar på. Om de hjälper dig att fatta bättre vardagsbeslut kan appen vara ett bra val. Om du behöver en annan sorts bankservice eller vill hålla allt samlat i din befintliga lösning, jämför först och byt inte av bara farten.
Höjdpunkter
- Enkel och snabb registrering
- Ingen månadsavgift för grundkonto
- Användarvänlig appdesign
- Snabba notiser vid transaktioner
- Gratis uttag inom eurozonen
Begränsningar
- Begränsad kundsupport via telefon
- Inga fysiska bankkontor
- Avgifter för internationella uttag
- Begränsade investeringsmöjligheter
- Endast tillgänglig i vissa länder
Vanliga frågor
01Vad är N26 och hur fungerar det?
N26 är en digital bankapp som erbjuder en användarvänlig plattform för att hantera dina banktjänster. Den gör det möjligt för användare att öppna och hantera bankkonton direkt från sin smartphone, utan att behöva besöka en fysisk bank. Appen erbjuder funktioner som transaktionsmeddelanden i realtid, budgetverktyg och internationella överföringar.
02Är N26 säkert att använda för mina bankärenden?
Ja, N26 är säkert att använda. Appen använder avancerad säkerhetsteknik, inklusive tvåfaktorsautentisering och biometrisk inloggning, för att skydda dina kontouppgifter. Dessutom är dina insättningar skyddade upp till 100 000 € genom det tyska insättningsgarantisystemet, vilket ger extra trygghet.
03Vilka avgifter kan jag förvänta mig med N26?
N26 erbjuder flera kontotyper, inklusive ett gratis standardkonto. Det kan dock förekomma avgifter för premiumkonton och vissa tjänster, som internationella överföringar eller uttag utanför eurozonen. Det är viktigt att granska deras prislista noggrant för att förstå vilka kostnader som kan uppstå beroende på dina bankbehov.
04Kan jag använda N26 utomlands?
Ja, N26 är idealiskt för resenärer. Du kan använda ditt N26-kort för betalningar och uttag i hela världen. Appen erbjuder konkurrenskraftiga växelkurser och inga extra avgifter för kortanvändning utomlands, vilket gör det till ett populärt val för internationella resor.
05Hur öppnar jag ett konto hos N26?
Att öppna ett konto hos N26 är enkelt och kan göras på några minuter via appen. Du behöver bara ladda ner appen, ange dina personuppgifter och verifiera din identitet med ett giltigt ID. När verifieringen är klar kan du börja använda ditt nya N26-konto omedelbart.
N26 — Love your bank på andra språk
